29 juin 2026 · FR
Pourquoi l'économie des catastrophes devrait commencer par la Caraïbe
On nous répète deux choses sur les catastrophes. Qu’après le choc, l’économie finit par rebondir. Et qu’une petite île, c’est un cas trop particulier pour en tirer des leçons générales. Dans ce billet, j’aimerais vous montrer que ces deux idées reçues sont fausses, et que c’est précisément la Caraïbe qui permet de le comprendre.
Quelques mois après un ouragan majeur, l’attention retombe. Les secours sont repartis, les axes principaux sont rouverts, les images de toitures arrachées ont quitté les écrans. Pour beaucoup, c’est le signe que la vie reprend. Pourtant, si vous vivez dans la Caraïbe, vous savez que quelque chose ne revient jamais tout à fait à son point de départ. Des commerces n’ont pas rouvert. Des familles ont quitté le quartier. Le prix de certains produits, vous l’avez sans doute remarqué au supermarché dans les semaines qui ont suivi, est resté plus haut qu’avant. La reconstruction a bien eu lieu. La reprise, la vraie, celle qui ramène l’économie là où elle était, se fait attendre.
Cette intuition que partagent à peu près tous les habitants de nos territoires est précisément ce que la théorie économique a longtemps eu du mal à voir. Et c’est pour cette raison que je suis convaincu d’une chose : nos îles ne sont pas un cas marginal de l’économie des catastrophes. Elles devraient en être le point de départ. Voici pourquoi.
Le récit rassurant : la catastrophe comme parenthèse
Commençons par l’histoire qu’on raconte habituellement. Une catastrophe détruit une partie du capital d’un pays : usines, routes, logements, équipements. Cette destruction rend le capital restant plus rare, donc plus rentable à reconstituer. L’investissement afflue, la reconstruction fait tourner l’économie et crée de l’emploi, et l’économie revient peu à peu sur la trajectoire qu’elle suivait avant le choc. Les économistes ont un mot pour ce retour à la normale : la convergence. Dans cette vision, une catastrophe n’est qu’une parenthèse douloureuse, que les mécanismes ordinaires du marché finissent par refermer.
C’est même cette logique qui nourrit l’idée séduisante du « build back better » : puisqu’on remplace du vieux capital par du neuf, l’économie pourrait en sortir renforcée. C’est cohérent, c’est élégant. Mais cela colle assez mal à ce que vivent les économies les plus exposées.
Sauf que les données racontent autre chose
Quand on regarde les trajectoires réelles, le rebond promis n’est souvent pas au rendez-vous. L’étude la plus marquante sur ce point est celle de Hsiang et Jina (2014), qui ont reconstitué l’exposition de chaque pays du monde à l’ensemble des cyclones tropicaux entre 1950 et 2008, soit près de 6 700 tempêtes. Leur résultat est sans appel. Les données rejettent l’idée que les catastrophes stimulent la croissance, comme celle que les pertes initiales se résorbent ensuite d’elles-mêmes. Au contraire, le revenu national décroche de sa trajectoire d’avant et ne la rejoint pas dans les vingt années qui suivent. Pour donner un ordre de grandeur, un cyclone particulièrement violent (parmi les 10 % les plus intenses) ampute le revenu par habitant de 7,4 % deux décennies plus tard, soit l’équivalent de 3,7 années de développement effacées (la perte de revenu équivaut à près de quatre ans de croissance au rythme habituel du pays). La reconstruction n’est donc pas la reprise : on peut relever les murs sans jamais revenir au niveau de richesse antérieur.
Cependant, si l’on veut être honnête, la littérature n’a pas toujours été unanime. Des études transversales plus anciennes, comme celle de Skidmore et Toya (2002), avaient même trouvé que les catastrophes climatiques pouvaient s’accompagner d’une croissance plus forte à long terme, via l’accumulation de capital humain et la modernisation de l’appareil productif, là où les catastrophes géologiques, à l’inverse, tendaient plutôt à freiner la croissance. Le débat existe donc, et tout l’enjeu est de comprendre ce qui sépare une économie qui se relève d’une économie qui décroche. Mais les travaux récents, qui identifient mieux l’effet causal, penchent nettement du côté de la persistance des pertes. Et une régularité s’impose : plus une économie est petite, exposée et contrainte, moins le scénario du rebond automatique se vérifie. Ce qui nous amène à nos îles.
Pourquoi les îles ne rebondissent pas comme le voudraient les manuels
Les économies insulaires cumulent une série de caractéristiques structurelles qui jouent contre elles. Une petite taille qui interdit les économies d’échelle (ces baisses de coût unitaire que permet la production en grand volume). Une forte dépendance aux importations, en particulier pour des biens stratégiques comme l’alimentation et l’énergie. Des coûts logistiques élevés. Une spécialisation productive étroite, souvent centrée sur quelques secteurs comme le tourisme. Des marges budgétaires limitées. Ce constat n’est pas une simple impression : l’économiste Lino Briguglio (1995) en a tiré, dès le milieu des années 1990, un indice de vulnérabilité économique, repris et actualisé depuis (Briguglio et Galea, 2003), montrant que les petits États insulaires en développement forment le groupe le plus structurellement exposé aux forces qu’ils ne maîtrisent pas, et que leur PIB par habitant masque souvent cette fragilité.
À en croire les manuels, le capital détruit attire l’investissement nécessaire à sa reconstitution. Mais ce rebond dépend d’une capacité de financement que ces économies n’ont pas toujours, et l’ajustement passe alors largement par les finances publiques. Sur un panel de pays caribéens observés pendant plus de trois décennies, Ouattara et Strobl (2013) montrent qu’après un ouragan, les dépenses publiques augmentent nettement sans hausse équivalente des recettes, et que les gouvernements comblent l’écart par du déficit de court terme. À chaque épisode, la marge de manœuvre budgétaire se referme un peu plus.
Le détail que les modèles oublient : le choc d’après
Il y a un point que la théorie standard néglige presque systématiquement, et qui change tout. Elle traite chaque catastrophe comme un événement isolé sur une trajectoire par ailleurs tranquille. Un choc, puis le calme, le temps de se relever.
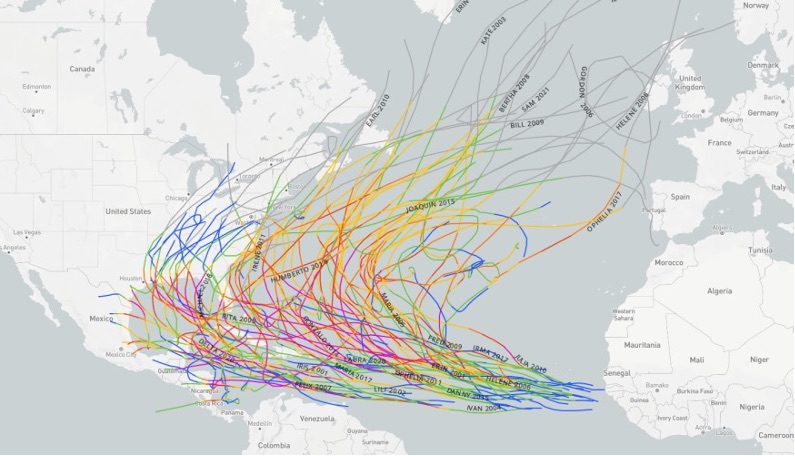
Or dans la Caraïbe, le choc suivant arrive souvent avant que le précédent ne soit absorbé. Auffret (2003) a montré que la région caribéenne connaît une volatilité de la consommation parmi les plus élevées au monde, qu’il relie directement à son exposition répétée aux catastrophes. Et le mécanisme se renforce de lui-même : puisque les revenus ne se rétablissent pas après un cyclone, comme le soulignent Hsiang et Jina, les chocs répétés ne font qu’empiler les pertes au lieu de les effacer. On ne converge pas vers un équilibre stable quand on est frappé régulièrement avant même d’avoir fini de reconstruire. La trajectoire de ces économies n’est pas une ligne tranquille ponctuellement bousculée : elle est instable par nature. C’est une différence de fond, pas de degré, et c’est sans doute la raison la plus profonde pour laquelle le récit du rebond ne tient pas chez nous.
Des modèles pensés pour un autre monde
Voici le cœur du problème. Les outils que les économistes mobilisent pour penser les catastrophes ont, pour la plupart, été calibrés sur de grandes économies continentales et diversifiées. Une petite économie insulaire fonctionne autrement, et l’écart n’est pas un détail technique.
Prenez une question très concrète : comment un ouragan se transforme-t-il en hausse du prix du panier alimentaire en Guadeloupe ? Quand l’essentiel de ce que vous consommez est importé, une rupture d’approvisionnement maritime se transmet presque directement aux prix. Ajoutez à cela une concentration des circuits de distribution, une fiscalité indirecte particulière comme l’octroi de mer, et des dispositifs de régulation des prix spécifiques. Un modèle conçu pour une économie continentale, aux circuits de distribution profonds et aux fournisseurs multiples, ne voit tout simplement pas ces canaux. Il n’est pas faux : il est calibré pour ailleurs. De la même façon, beaucoup de ces économies n’ont qu’une souveraineté monétaire limitée, ce qui les prive de leviers de stabilisation que les modèles supposent disponibles.
Et chez nous ? Normes, prix, assurance
Pour les territoires français de la Caraïbe, une couche s’ajoute encore. Une partie des règles qui encadrent le risque est conçue dans un cadre métropolitain, puis appliquée ici en principe avec la même force. Les normes parasismiques et paracycloniques en sont l’exemple le plus parlant. Sur le papier, elles protègent. En pratique, leur application se heurte à la réalité de l’auto-construction et à l’insuffisance des contrôles de conformité. Les dégâts observés à Saint-Martin après Irma, sur des constructions théoriquement aux normes, l’ont rappelé brutalement. L’écart entre la norme écrite et la norme appliquée devient lui-même une source de vulnérabilité.
La même interrogation vaut pour les dispositifs censés nous protéger. Nos voisins souverains de la région mutualisent leur risque via le CCRIF, qui verse des indemnités en quelques jours sur la base de déclencheurs paramétriques, sans attendre l’évaluation complète des dommages. La réactivité est un vrai progrès pour de petits États aux marges budgétaires étroites, mais elle a une contrepartie, le « risque de base » : l’indemnisation peut s’écarter des pertes réelles, trop faible si l’intensité mesurée sous-estime les dégâts, ou versée alors que les pertes sont limitées. Un tel dispositif réduit-il vraiment la volatilité budgétaire des États qui en bénéficient ? Côté français, la question se pose autrement : le régime « Cat Nat » protège-t-il vraiment les ménages ultramarins, ou son architecture continentale crée-t-elle des angles morts dans nos territoires ? Et des dispositifs de régulation des prix comme le Bouclier Qualité Prix tiennent-ils leurs promesses ? Ce sont des questions qui touchent directement le quotidien et le portefeuille, et que nous évaluons encore trop rarement.
Renverser la perspective : la Caraïbe comme point de départ
On présente souvent les petites économies insulaires comme des cas particuliers, des exceptions qu’on met de côté pour ne pas compliquer les modèles. Je propose l’inverse. C’est justement parce que tout y est concentré, l’exposition aux risques, les contraintes structurelles, la récurrence des chocs, que ces territoires révèlent au grand jour ce que les grandes économies ne laissent voir que de façon diffuse. Là où le décalage entre la théorie et la réalité est le plus visible, il y a le plus à apprendre.
Et cette pertinence dépasse nos frontières. À mesure que les chocs climatiques s’intensifient et se répètent ailleurs dans le monde, des situations longtemps réservées aux îles deviennent un horizon commun. Ce que nous vivons aujourd’hui dans la Caraïbe préfigure, en partie, ce que d’autres économies découvriront demain. Repenser l’économie des catastrophes à partir de nos réalités insulaires n’est donc pas un repli local. C’est une contribution à un champ entier.
Le défi n’est plus de prouver que les catastrophes comptent. Il est de comprendre comment elles façonnent nos trajectoires : qui se relève, qui décroche, et pourquoi. C’est le fil qui traverse mon travail de thèse, et dans les prochains billets je prolongerai cette réflexion par deux idées qui en découlent directement : pourquoi le PIB mesure si mal le vrai coût d’une catastrophe, et pourquoi la promesse d’une reprise intégrale relève largement du mythe.
Références
Auffret, P. (2003). High Consumption Volatility: The Impact of Natural Disasters? World Bank Policy Research Working Paper No. 2962.
Briguglio, L. (1995). Small Island Developing States and Their Economic Vulnerabilities. World Development, 23(9), 1615-1632.
Briguglio, L., & Galea, W. (2003). Updating and Augmenting the Economic Vulnerability Index. Occasional Paper, Islands and Small States Institute, University of Malta.
Hsiang, S. M., & Jina, A. S. (2014). The Causal Effect of Environmental Catastrophe on Long-Run Economic Growth: Evidence from 6,700 Cyclones. NBER Working Paper No. 20352.
Ouattara, B., & Strobl, E. (2013). The fiscal implications of hurricane strikes in the Caribbean. Ecological Economics, 85, 105-115.
Skidmore, M., & Toya, H. (2002). Do Natural Disasters Promote Long-Run Growth? Economic Inquiry, 40(4), 664-687.
Commentaires & réactions