26 août 2026 · FR
Le mythe de la reprise : pourquoi une économie ne revient pas toujours à la normale
On imagine souvent qu’après une catastrophe, tôt ou tard, tout finit par revenir à la normale. Mais « revenir à la normale » n’est qu’une trajectoire possible parmi quatre. Et les données suggèrent qu’il s’agit de l’exception et non de la règle.
Voici le troisième et dernier billet de cette série. Dans le premier, j’expliquais pourquoi le récit du rebond ne tient pas dans nos îles ; dans le deuxième, pourquoi le PIB mesure si mal le coût réel d’une catastrophe. Reste la question la plus profonde, celle qui relie les deux : après le choc, une économie revient-elle vraiment sur la trajectoire qu’elle suivait initialement ? Les économistes ont cartographié quatre réponses possibles. Une seule correspond à l’idée que nous nous faisons spontanément de la reprise.
Quatre trajectoires possibles
Synthétisées par Hsiang et Jina, quatre trajectoires de long terme décrivent ce qui peut arriver au revenu par habitant d’un pays après une catastrophe.
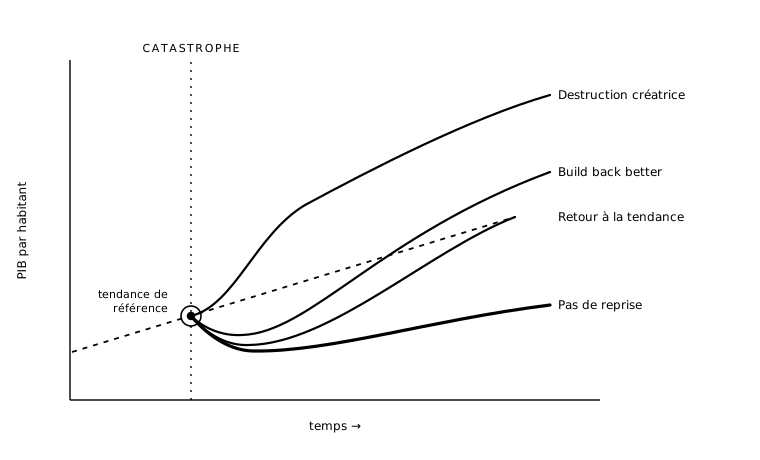
La première est la destruction créatrice. En détruisant du capital vieillissant ou peu productif, la catastrophe libérerait de la place pour des investissements neufs et plus efficaces. Le marché se recompose de lui-même, et l’économie finit au-dessus de sa trajectoire d’avant.
La deuxième est le build back better, ou reconstruire en mieux. Même résultat, une économie qui dépasse son niveau antérieur, mais par une autre voie : une reconstruction ambitieuse, financée par la puissance publique ou l’aide internationale, qui remplace l’ancien par du plus résilient et du plus productif. Ici, le dépassement vient d’un choix délibéré, pas d’un ajustement spontané du marché.
La troisième est le retour à la tendance. La catastrophe provoque un ralentissement, puis l’économie reconverge vers sa trajectoire initiale. C’est l’image que la plupart d’entre nous ont en tête quand on parle de « reprise », et c’est, on va le voir, la prédiction des manuels.
La quatrième est l’absence de reprise. L’économie ne revient jamais. Elle se réinstalle durablement sur un sentier plus bas que celui qu’elle aurait suivi sans le choc.
Ces quatre scénarios ne sont pas des théories rivales : ce sont les bornes d’un même spectre. La trajectoire qui se réalise dépend du type de choc, du niveau de développement, de la profondeur des marchés financiers et de la qualité des institutions, c’est-à-dire de la capacité de l’État à coordonner la reconstruction, de la fiabilité des dispositifs d’indemnisation et d’assurance, et de l’efficacité de l’administration qui les met en œuvre.
Ce que prédisent les manuels
Commençons par le scénario que la théorie standard tient pour le plus naturel : le retour à la tendance. Dans le modèle de croissance hérité de Solow, une catastrophe n’est qu’un choc sur le stock de capital.
Le mécanisme du retour repose sur une propriété simple : plus une économie est déjà équipée, moins un équipement supplémentaire lui rapporte. Une usine de plus dans un pays qui en compte mille ne change pas grand-chose ; la même usine dans un pays qui vient d’en perdre la moitié devient immédiatement précieuse. C’est ce que les économistes appellent les rendements décroissants du capital. En détruisant des équipements, la catastrophe rend donc plus rentable chaque euro investi pour les remplacer. L’investissement afflue, on reconstruit, et l’économie remonte mécaniquement vers sa trajectoire d’avant. La reprise y est automatique, presque garantie.
Mais ce mécanisme repose sur des hypothèses exigeantes : des marchés qui fonctionnent, un crédit accessible, une réallocation du capital sans friction. Dans ce monde, la catastrophe ne touche ni l’épargne, ni la technologie, ni les institutions. Elle ne fait que déplacer temporairement l’économie le long d’un chemin de retour déjà tracé. C’est cohérent et rassurant. C’est aussi, comme souvent, là que les ennuis commencent.
Ce que disent les données
Confrontée aux faits, cette promesse vacille. Longtemps pourtant, la littérature a plutôt conforté l’optimisme : l’étude fondatrice d’Albala-Bertrand (1993), construite à partir de six catastrophes latino-américaines, concluait que la perte de capital est peu susceptible d’affecter fortement la croissance, et qu’une réponse publique même modérée peut suffire à éviter le décrochage. On était alors du côté du retour à la tendance, voire du build back better.
Mais l’étude la plus ambitieuse sur le sujet a renversé ce constat. En exploitant plus de 6 700 cyclones, Hsiang et Jina (2014) rejettent explicitement les trois scénarios optimistes, la destruction créatrice, le build back better et le retour à la tendance. Le revenu national décroche de sa trajectoire d’avant et ne la rejoint pas dans les vingt ans qui suivent.
Et le mécanisme qu’ils décrivent explique pourquoi le mythe survit si bien. La perte ne prend pas la forme d’un effondrement spectaculaire suivi d’une remontée. Elle prend celle d’un léger tassement du taux de croissance annuel, qui se prolonge sur une quinzaine d’années. Prise année par année, la différence est presque imperceptible ; accumulée, elle devient considérable. Un cyclone parmi les 10 % les plus intenses réduit ainsi le revenu par habitant de 7,4 % deux décennies plus tard, soit l’équivalent de 3,7 années de développement effacées. Les auteurs le soulignent eux-mêmes : ces pertes progressives passent inaperçues. Une économie qui rebondit se voit ; une économie qui décroche lentement, sans jamais revenir, ressemble à s’y méprendre à une économie en convalescence. C’est pour cela qu’on continue de croire au rebond.
Reste alors, parmi les quatre trajectoires, celle de l’absence de reprise, qui décrit le mieux ce que vivent beaucoup d’économies. Et surtout, le retour à la tendance, que la théorie standard tient pour le cas normal, se révèle dans les faits l’un des plus rares. Ce que le manuel présentait comme la règle devient une exception.
Faut-il en conclure que la reprise n’arrive jamais ? Non, et c’est là que le tableau se nuance. Une partie du désaccord tient d’ailleurs à l’horizon retenu : Albala-Bertrand observait les effets immédiats, là où Hsiang et Jina traquent une érosion qui se déploie sur deux décennies. Les deux peuvent avoir raison en même temps, et c’est bien ce qui rend le phénomène si difficile à voir. Par ailleurs, Skidmore et Toya (2002) ont trouvé que les catastrophes climatiques pouvaient même s’accompagner d’une croissance plus forte, via l’accumulation de capital humain et des gains de productivité, ce qui correspond cette fois au scénario de la destruction créatrice. La synthèse de cette littérature par Cavallo et Noy (2011) confirme qu’aucun verdict unique ne s’impose : l’effet de long terme dépend des conditions du pays, à commencer par la qualité de ses institutions. La leçon n’est donc pas qu’une issue serait écrite d’avance, mais que la trajectoire dépend du type de choc et des conditions du pays bien plus que d’un mécanisme automatique de convergence.
Pourquoi le rebond ne se déclenche pas
Si le retour à la tendance n’est pas la norme, c’est que les conditions de la reprise automatique sont rarement réunies. Les manuels supposent que l’investissement afflue pour reconstituer le capital détruit. Mais cet afflux dépend d’un système financier capable de réorienter l’argent vers les usages les plus productifs. Quand les banques rationnent le crédit, quand l’assurance fait défaut, la hausse théorique de l’investissement ne se matérialise pas. Mendoza (2010), en étudiant les crises financières, a montré comment ce type de contrainte de crédit transforme un choc temporaire en récession profonde et durable : privée de financement, l’activité se contracte au lieu de rebondir.
S’ajoute un canal que le modèle standard ignore : une catastrophe ne détruit pas que des murs. Elle détruit du capital humain, interrompt des scolarités, disloque des réseaux de compétences et d’innovation. Or cette perte-là n’est compensée par aucune hausse du rendement du capital : elle infléchit durablement la trajectoire. Et il y a, enfin, la récurrence, dont je parlais dans le premier billet : quand le choc suivant arrive avant la fin de la reconstruction, l’économie n’a jamais le temps de converger. La persistance des pertes n’a donc rien de mystérieux. C’est ce qu’on devrait attendre dès lors que les conditions du rebond font défaut.
La reprise ne se décrète pas, elle se construit
Le mythe, au fond, n’est pas de croire qu’une économie peut se relever. C’est de croire qu’elle s’en charge toute seule. Les quatre trajectoires ne sont pas un tirage au sort : laquelle se réalise dépend de la capacité de financement, des institutions, du type de choc, et, comme je le montrais dans le billet précédent, de la résilience, cette aptitude à répartir et à absorber la perte. Le seul scénario favorable qui ne doive rien au hasard, le build back better, est précisément celui qui résulte d’un choix délibéré.
C’est là que la boucle se referme. Si la reprise se construit plutôt qu’elle ne se produit, alors les leviers évoqués tout au long de cette série, protection sociale, inclusion financière, reconstruction plus résiliente, ne sont pas des options parmi d’autres : ce sont eux qui font basculer une économie de l’absence de reprise vers le build back better. Et c’est pourquoi la Caraïbe, par où j’ai commencé, n’est pas un cas marginal : c’est là que l’écart entre le mythe et la réalité est le plus visible, et là que construire la reprise compte le plus.
Reste la grande question ouverte, celle qui guide mon travail de thèse : comprendre précisément quels mécanismes font pencher une économie d’un scénario vers l’autre. C’est en y répondant que l’on cessera de promettre des reprises qui n’arrivent pas.
Références
Albala-Bertrand, J. M. (1993). Natural Disaster Situations and Growth: A Macroeconomic Model for Sudden Disaster Impacts. World Development, 21(9), 1417-1434.
Cavallo, E., & Noy, I. (2011). Natural Disasters and the Economy: A Survey. International Review of Environmental and Resource Economics, 5(1), 63-102.
Hsiang, S. M., & Jina, A. S. (2014). The Causal Effect of Environmental Catastrophe on Long-Run Economic Growth: Evidence from 6,700 Cyclones. NBER Working Paper No. 20352.
Mendoza, E. G. (2010). Sudden Stops, Financial Crises, and Leverage. American Economic Review, 100(5), 1941-1966.
Skidmore, M., & Toya, H. (2002). Do Natural Disasters Promote Long-Run Growth? Economic Inquiry, 40(4), 664-687.
Commentaires & réactions